Kamis, 14 Mei 2020

Penyelesaian Tindak Lanjut Atas LHP Di Masa Pandemik COVID-19


Penyelesaian Tindak Lanjut Atas LHP Di Masa Pandemik COVID-19

(Oleh Gustian Yondi Pramudita)

#investigasi #sehat_tanpa_korupsi #tlhp #pandemi #covid19


Penyelesaian tindak lanjut atas Laporan Hasil Pengawasan (LHP) APIP dan BPK wajib dilaksanakan oleh satuan kerja Pemerintahan khususnya di Lingkungan Kementerian Kesehatan. Hal ini sesuai dengan Peraturan Pemerintah Republik Indonesia Nomor 60 Tahun 2008 tentang Sistem Pengendalian Intern Pemerintah yang diturunkan dalam Peraturan Menteri Kesehatan Republik Indonesia Nomor 84 Tahun 2019 tentang Tata kelola Pengawasan Intern di Lingkungan Kementerian Kesehatan pasal 10 yang menyatakan satuan kerja memiliki tanggung jawab untuk melaksanakan tindak lanjut baik hasil pemeriksaan BPK, maupun hasil pengawasan APIP (Inspektorat Jenderal dan BPKP).

Sejak masuknya COVID-19 di Indonesia tanggal 2 Maret 2020 lalu, semua lini di Indonesia terkena imbasnya, tidak terkecuali organisasi pemerintahan yang mengerjakan tata kelola organisasi dan pengawasan di dalamnya. Presiden mengeluarkan Keputusan Presiden Nomor 11 Tahun 2020 tentang Penetapan Kedaruratan Kesehatan Masyarakat Corona Virus Disease 2019 (COVID-19) dan Keputusan Presiden Nomor 12 Tahun 2020 tentang Penetapan Bencana Nonalam Penyebaran Corona Virus Disease 2019 (COVID-19) sebagai Bencana Nasional, serta Peraturan Pemerintah Nomor 21 Tahun 2020 tentang Pembatasan Sosial Berskala Besar dalam Rangka Percepatan Penanganan Corona Virus Disease 2019 (COVID-19). 

Kemudian Kemenkes menerbitkan Peraturan Menteri Kesehatan Nomor 9 Tahun 2020 tentang Pedoman Pembatasan Sosial Berskala Besar Dalam Rangka Percepatan Penanganan Corona Virus Disease 2019 (COVID-19) dan direspon oleh Menpan dengan Surat Edaran Menteri Pendayagunaan Aparatur Negara dan Reformasi Birokrasi Nomor 45 Tahun 2020 tentang Penyesuaian Sistem Kerja Bagi Aparatur Sipil Negara Pada Instansi Pemerintah yang Berada di Wilayah Dengan Penetapan Pembatasan Sosial Berskala Besar. Hal ini menyebabkan sebagian besar ASN termasuk di Lingkungan Kementerian Kesehatan melakukan pekerjaannya dari rumah atau disebut Work From Home (WFH) sehingga mempengaruhi pula satuan kerja di Kemenkes dalam penyelesaian rekomendasi LHP BPK maupun APIP.

Bagaimana kondisi saldo LHP satuan kerja di Kemenkes saat ini?

Berdasarkan Laporan Ikhtisar Hasil Pengawasan Semester II Tahun 2019, saldo terhadap LHP Inspektorat Jenderal pada s.d. posisi tanggal 31 Desember 2019 adalah sebanyak 116 LHP, 440 temuan, 1.207 rekomendasi dengan Nilai Temuan sebesar Rp6.877.585.741,22 sedangkan saldo kerugian negara terhadap LHP BPK Tahun 2008-2019  sesuai dokumen tindak lanjut yang diterima oleh Inspektorat Jenderal s.d posisi 31 Desember 2019 sebesar Rp47.442.722.210,34 yang belum selesai ditindaklanjuti. Hal ini menunjukkan masih terdapat satuan kerja yang belum berkomitmen penuh dalam menyelesaikan rekomendasi LHP BPK dan APIP. Belum lagi ditambah adanya WFH di masa pandemik COVID-19 ini, menyebabkan satuan kerja kesulitan untuk bertemu untuk “desk” dokumen tindak lanjut yang sudah disiapkan dengan tim Itjen sehingga tindak lanjut yang dilakukan terlihat tidak bergerak secara signifikan.

Apa dampaknya bila rekomendasi atas LHP tidak ditindaklanjuti oleh satuan kerja?

Pada dasarnya, rekomendasi atas temuan di dalam LHP dibuat untuk perbaikan pada satuan kerja di masa mendatang. Maka bila tidak dilaksanakan, perbaikan tersebut tidak akan terwujud. Dalam lingkup satuan kerja sendiri, pelaksanaan tindak lanjut atas rekomendasi dalam LHP tersebut merupakan salah satu syarat untuk dapat mengajukan menjadi satuan kerja berpredikat Wilayah Bebas dari Korupsi (WBK)/ Wilayah Birokrasi Bersih dan Melayani (WBBM) sesuai dengan Peraturan Menteri Pendayagunaan Aparatur Negara dan Reformasi Birokrasi Republik Indonesia Nomor 10 Tahun 2019 tentang Perubahan atas Peraturan Menteri Pendayagunaan Aparatur Negara dan Reformasi Birokrasi Nomor 52 Tahun 2014 Tentang Pedoman Pembangunan Zona Integritas Menuju Wilayah Bebas Dari Korupsi dan Wilayah Birokrasi Bersih dan Melayani di Lingkungan Instansi Pemerintah yang menyatakan bahwa persentase TLHP minimal 100% temuan hasil pemeriksaan (internal dan eksternal) telah ditindaklanjuti untuk menuju WBK dan WBBM. 

Selain itu, penyelesaian tindak lanjut atas rekomendasi khususnya LHP BPK juga menjadi salah satu dasar BPK memberikan opini atas Laporan Keuangan Pemerintah. Jangan sampai karena rekomendasi tidak ditindaklanjuti maka opini Wajar Tanpa Pengecualian (WTP) yang diraih Kementerian Kesehatan selama 6 tahun berturut-turut berubah menjadi Wajar Dengan Pengecualian (WDP) atau bahkan Disclaimer atau Tidak Menyatakan Pendapat (TMP).

Lalu apa yang harus kita lakukan?

Mengingat pentingnya tindak lanjut atas rekomendasi LHP APIP dan BPK tersebut, maka tidak ada alasan untuk tidak melaksanakannya meskipun kondisi pandemik COVID-19 dan WFH seperti saat ini. Tindak Lanjut atas LHP tersebut harus tetap dilaksanakan sesuai dengan Permenkes Nomor 84 Tahun 2019 walaupun tanpa tatap muka. Pelaksanaan tindak lanjut LHP untuk temuan Itjen dilakukan paling lambat 30 (tiga puluh) hari sejak LHP diterima, dan untuk LHP BPK paling lambat 60 (enam puluh) hari sejak LHP diterima. Kemudahan teknologi dapat membantu satuan kerja dalam menindaklanjuti rekomendasi di dalam LHP tersebut. Dokumen tindak lanjut dapat diubah dalam bentuk digital dan dikirimkan secara online ke tim Pemantauan Tindak Lanjut di Itjen. Begitu pula pelaksanaan Desk/Monev untuk tindak lanjut sendiri dapat dilaksanakan secara online dengan aplikasi aplikasi yang ada.

Tidak ada penghalang yang dapat menghambat kita dalam memperbaiki organisasi menjadi lebih baik. Selama kita berkomitmen di dalamnya maka pelaksanaan perbaikan itu dapat dikerjakan dalam kondisi apapun.

Referensi:
1.  Peraturan Pemerintah Republik Indonesia Nomor 60 Tahun 2008 tentang Sistem Pengendalian Intern Pemerintah
2.     Peraturan Menteri Kesehatan Republik Indonesia Nomor 84 Tahun 2019 tentang Tata kelola Pengawasan Intern di Lingkungan Kementerian Kesehatan
3.      Keputusan Presiden Nomor 11 Tahun 2020 tentang Penetapan Kedaruratan Kesehatan Masyarakat Corona Virus Disease 2019 (COVID-19)
4.   Keputusan Presiden Nomor 12 Tahun 2020 tentang Penetapan Bencana Nonalam Penyebaran Corona Virus Disease 2019 (COVID-19) sebagai Bencana Nasional
5.   Peraturan Pemerintah Nomor 21 Tahun 2020 tentang Pembatasan Sosial Berskala Besar dalam Rangka Percepatan Penanganan Corona Virus Disease 2019 (COVID-19)
6.  Peraturan Menteri Kesehatan Nomor 9 Tahun 2020 tentang Pedoman Pembatasan Sosial Berskala Besar Dalam Rangka Percepatan Penanganan Corona Virus Disease 2019 (COVID-19)
7.   Surat Edaran Menteri Pendayagunaan Aparatur Negara dan Reformasi Birokrasi Nomor 45 Tahun 2020 tentang Penyesuaian Sistem Kerja Bagi Aparatur Sipil Negara Pada Instansi Pemerintah yang Berada di Wilayah Dengan Penetapan Pembatasan Sosial Berskala Besar
8.    Peraturan Menteri Pendayagunaan Aparatur Negara dan Reformasi Birokrasi Republik Indonesia Nomor 10 Tahun 2019 tentang Perubahan atas Peraturan Menteri Pendayagunaan Aparatur Negara dan Reformasi Birokrasi Nomor 52 Tahun 2014 Tentang Pedoman Pembangunan Zona Integritas Menuju Wilayah Bebas Dari Korupsi dan Wilayah Birokrasi Bersih dan Melayani di Lingkungan Instansi Pemerintah
9.     Laporan Ikhtisar Hasil Pengawasan Semester II Tahun 2019 Kementerian Kesehatan RI.

stay @ home // work from home // cegah penularan covid19

(yas)

JANGAN BIARKAN ANSIETAS MENGGANGGU PERSPEKTIF AUDITOR


JANGAN BIARKAN ANSIETAS MENGGANGGU PERSPEKTIF AUDITOR

Oleh : Dwi Purbarini, S.Si

#investigasi #sehat_tanpa_korupsi #ansietas #asn_keren_tanpa_korupsi #covid19

Menghadapi pandemi Covid-19, ansietas merupakan hal yang harus diwaspadai. Permasalahan utama yaitu penyebaran virus Covid-19 dan antivirusnya yang masih dalam penelitian, mengharuskan pemerintah mengambil langkah-langkah efektif sebagai upaya pemutusan mata rantai penyebaran Covid-19 seperti pemberlakuan Pembatasan Sosial Berskala Besar (PSBB), Working from Home (WFH), dan larangan mudik, yang suka atau tidak suka akan dan telah berdampak pada perubahan gaya hidup, hubungan antar manusia dan komunikasi sosial masyarakat. Berbagai perubahan yang terjadi secara psikologis, fisik, maupun sosial pada masa pandemic Covid-19 tersebut, dapat menjadi stressor yang memicu munculnya ansietas termasuk bagi auditor.  

Ansietas (anxiety) dapat diartikan sebagai perasaan khawatir, kecemasan, dan ketakutan terhadap suatu kejadian atau hal. Rasa cemas sebenarnya merupakan suatu perasaan yang manusiawi sebagai awareness seseorang atas keberadaan atau pencapaiannya. Dampak covid-19 telah menimbulkan berbagai rangkaian perubahan dalam bekerja. Diantaranya adalah perubahan dari office work menjadi work from home, kegiatan audit yang terpending, serta koordinasi secara langsung berubah menjadi teleconference. Sehingga merupakan hal yang wajar ketika seorang auditor merasa khawatir target kinerjanya tidak tercapai, merasa cemas karena tidak dapat menyelesaikan pengaduan masyarakat tepat waktu, atau tidak dapat mendapatkan hasil sesuai ekspetasi dengan perubahan cara bekerja.

Namun kecemasan tersebut menjadi tidak wajar ketika dirasakan berlebihan sehingga menyebabkan gangguan secara fisik maupun kejiwaan. Jenis ansietas dapat berupa generalised anxiety disorder (GAD), panic disorder, phobias, social anxiety disorder, obsessive-compulsive disorder (OCD) dan post-traumatic stress disorder (PTSD).


Pada tahun 2015, diperkirakan 264 juta jiwa penduduk dunia mengalami gangguan ansietas dan jumlah tersebut meningkat 14,9% sejak tahun 2005. Persentase penderita ansietas tertinggi berada di kawasan Asia Tenggara (23%). Data menunjukkan pada semua tingkatan umur, persentase penderita wanita lebih banyak dibandingkan pria dan di Indonesia, gangguan ansietas dialami oleh 3,3% populasi penduduk.

Bagi auditor, perspektif yang obyektif dan logis dalam mengidentifikasi, menganalisa, dan mengevaluasi suatu permasalahan merupakan hal yang penting. Ansietas yang dipicu pandemi Covid-19, dapat berpotensi mengubah perspektif logis seorang auditor sehingga cara pandang terhadap suatu permasalahan menjadi tidak sesuai. Oleh karena itu, sangatlah penting ansietas dihindari dengan cara meningkatkan rasa percaya diri selama pandemi covid-19 yaitu dengan menjaga imunitas dan melakukan upaya pencegahan penularan. Apabila kepercayaan diri telah dimiliki, rasa takut atau cemas berlebihan selama pandemi Covid-19 tidak akan muncul.


Imunitas selama WFH dapat dijaga secara fisik dengan tetap melakukan olahraga rutin dan konsumsi gizi seimbang. Terdapat berbagai jenis olahraga yang dapat dilakukan di dalam rumah, misalnya treadmill, yoga, pilates, atau aktivitas yang lain. Waktu yang dimiliki selama WFH juga memberikan kesempatan untuk dapat memberikan perhatian lebih terhadap keseimbangan gizi makanan yang dikonsumsi. Selain itu, secara kejiwaan sangatlah penting untuk dapat membangun emosi dan pikiran yang positif.

Peningkatan rasa percaya diri selanjutnya adalah dengan penerapan pencegahan penularan Covid-19 sesuai anjuran pemerintah dalam setiap aktivitas yang dilakukan. Apabila auditor mendapatkan tugas kerja yang mengharuskan untuk keluar rumah selama pandemi Covid-19 sangatlah penting untuk tetap menerapkan physical distancing, menggunakan masker, cuci tangan, serta meminimalisir aktivitas yang secara langsung menghandling dokumen dari satu pihak ke pihak lain. Dengan menerapkan prosedur aktivitas sosial yang dianjurkan, kepercayaan diri akan muncul dan rasa cemas/takut akan terinfeksi Covid-19 dapat dihindari.   Berkaitan dengan audit, Inspektorat Jenderal Kementerian Kesehatan telah mengembangkan berbagai aplikasi elektronik yang pada masa pandemi covid-19 ini dapat meminimalisir kontak langsung melalui dokumen manual. Misalnya saja aplikasi SIMENDIT (untuk penanganan pengaduan masyarakat), SIMON Pengenal (untuk penilaian maturitas SPIP), dan SIPINAL (untuk penilaian WBK/WBBM).

Dalam bukunya tentang ansietas, Fletcher menyebutkan bahwa hindari ansietas dengan “melakukan hal yang harus dilakukan seperti sebelumnya namun dengan cara yang berbeda.” Secara positif, semoga pandemi covid-19 dan semua perubahan yang terjadi sebagai dampaknya ini, memberikan kesempatan untuk dapat mempelajari cara yang baru dalam melakukan sesuatu tanpa merubah objektifitas dan rasionalitas suatu perspektif.                                                                         

Referensi:
1.  Depression and Other Common Mental Disorders – Global Health Estimates, Geneva: WHO:2017. Licence: CC BY-NC-SA 3.0 IGO
2.   Direktorat Pencegahan Dan Pengendalian Masalah Kesehatan Jiwa dan Napza, Direktorat Jenderal Pencegahan Dan Pengendalian Penyakit, Kementerian Kesehatan RI. 2020. Pedoman Dukungan Kesehatan Jiwa dan Psikososial pada Masa Pandemi Covid-19
3.   Fletcher,J. 2015 Anxiety:Panicking about Panic. Published by Joshua Fletcher at Smashwords. (Scribd)
4.    Picture https://www.pinterest.com/pin/432345632947266073/ download 07 Mei 2020

stay @ home // work from home // cegah penularan covid19

(yas)


Kamis, 30 April 2020

HPS DALAM KONDISI DARURAT


HPS DALAM KONDISI DARURAT
Oleh Yuli Kurniawan

#investigasi #sehat_tanpa_korupsi #PBJ #HPS #covid-19


Dalam kondisi darurat akibat Covid-19 saat ini, Kepala Lembaga Kebijakan Pengadaan Barang/Jasa Pemerintah (LKPP) telah mengeluarkan Surat Edaran No.3 Tahun 2020 tentang Penjelasan Atas Pelaksanaan Pengadaan barang/jasa Dalam Rangka Penanganan Corona Virus Disease 2019 (Covid-19). Surat edaran tersebut berisi tentang mekanisme baru pengadaan barang dan jasa dalam masa penanganan wabah Virus Corona di Indonesia.

Prosedur kondisi darurat secara sederhana dan berbeda dengan melalui penunjukkan langsung, Pengguna Anggaran (PA) memerintahkan PPK menunjuk penyedia melaksanakan pekerjaan berdasarkan kebutuhan PA untuk penanganan Covid-19. PA dalam APBN adalah menteri atau kepala lembaga, sedangkan dalam struktur APBD PA adalah kepala daerah yaitu gubernur, bupati atau wali kota.

Selanjutnya dalam SE tersebut diatur PPK melaksanakan langkah-langkah berikut:
a.    Menunjuk penyedia yang antara lain pernah menyediakan barang/jasa sejenis di instansi pemerintah atau sebagai penyedia dalam katalog elektronik. Penunjukan penyedia dimaksud dilakukan walaupun harga perkiraan belum ditentukan;
b.     Untuk pengaaan barang:
1)     Menerbitkan Surat Pesanan yang disetujui oleh penyedia
2)     Meminta penyedia menyiapkan bukti kewajaran harga barang
3)     Melakukan pebayaran berdasarkan barang yang diterima

HPS pengadaan dalam rangka penanganan kondisi darurat berdasarkan Perka LKPP NO 13 tahun 2018 tidak dibuat, harga disesuaikan dengan harga pasar/actual saat pembelian jadi jika harga pasar tersebut sudah ada margin keuntungan maka tidak perlu ditambah profit lagi. Karena tidak diperlukan membuat HPS dalam pengadaan darurat sehingga penyedia harus terbuka untuk diketahui asal harga atau struktur harga yang selanjutnya dapat diberi keuntungan yang wajar (cost plus fee)

Untuk memastikan kewajaran harga setelah dilakukan pembayaran, PPK meminta audit oleh Aparat Pengawas Intern Pemerintah atau BPKP. Hal-hal yang perlu diperhatikan terkait Audit oleh APIP untuk memastikan kewajaran harga dan tidak adanya pemborosan:
  •  Perlu di perkuat aspek historika harga atau harga yang terjadi (harga actual saat terjadi transaksi)/harga hari demi hari (harga day by day) atau harga saat kejadian/pembelian berdasarkan pendokumentasian yang kuat oleh pelaku pengadaan;
  • Memastikan tidak ada pemborosan yaitu dengan memastikan bahwa barang yang dibeli adalah barang yang memang diperlukan/dibutuhkan saat bencana saja.
Dimungkinkan bahwa dalam 1 akun anggaran akan terdapat banyak kontrak/berkali kali transaksi dan akan mungkin dapat terjadi adanya perbedaan harga untuk barang yang sama namun harga berbeda pada hari yang lain. Peran APIP sangat diperlukan untuk mengawal setiap transaksi (nilai pembayaran) penyedia dapat diaudit juga

Perlu kita ketahui bahwa ini adalah kondisi bencana jadi jangan mengambil kesempatan sehingga terpenting bagi pengelola pengadaan agar tdak ada intervensi yang negatif, tidak ada KKN misalnya melalui mark up, kick back, suap atau pun janji memberikan pekerjaan lain di kemudian hari yang merugikan keuangan negara.

Referensi :
1.      Surat Edaran No.3 Tahun 2020 tentang Penjelasan Atas Pelaksanaan Pengadaan barang/jasa Dalam Rangka Penanganan Corona Virus Disease 2019 (Covid-19)
2.  Perka LKPP NO 13 tahun 2018 tentang pengadaan dalam rangka penanganan kondisi darurat
3.      Mudji Santosa dalam HPS untuk Pengadaan Darurat
4.     (Gambar) https://www.pengadaan.web.id/2020/03/mekanisme-pengadaan-barang-jasa-dalam-darurat-corona.html

stay @ home // work from home // cegah penularan covid-19

(yas)

Senin, 13 April 2020

KSO RS BLU DAN PERMASALAHANNYA


KSO RS BLU DAN PERMASALAHANNYA

(oleh Dewi Mayangsari)

#Investigasi #KSO #RS #BLU #Sehat_tanpa_korupsi #LawanCovid-19


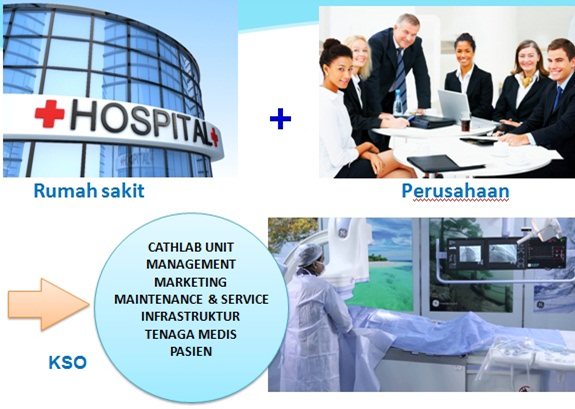
Dalam kondisi perekonomian saat ini, Rumah Sakit maupun Balai Kesehatan sebagai institusi pemberi pelayanan kesehatan tidak dapat terus-menerus mengharapkan pembiayaan dari keuangan negara untuk meningkatkan kualitas pelayanan yang diberikan. Oleh karena itu, salah satu jalan yang dapat ditempuh oleh Rumah Sakit maupun Balai Kesehatan di lingkungan Kementerian Kesehatan adalah melalui pelaksanaan kerjasama dengan berbagai pihak termasuk melalui pengelolaan aset yang dimiliki untuk meningkatkan kualitas pelayanan yang diberikan.

Kerja Sama Operasi (KSO) merupakan suatu bentuk kerja sama yang dilakukan oleh satker BLU dengan mitra kerjasama, dalam mendayagunakan aset dan/atau SDM yang dimiliki satker BLU dan/atau mitra kerjasama dalam rangka pelaksanaan tugas dan fungsi satker BLU.

Menurut Peraturan Pemerintah Nomor 23 Tahun 2005, Badan Layanan Umum (BLU) adalah instansi di lingkungan Pemerintah yang dibentuk untuk memberikan pelayanan kepada masyarakat berupa penyediaan barang dan/atau jasa yang dijual tanpa mengutamakan mencari keuntungan dan dalam melakukan kegiatannya didasarkan pada prinsip efisiensi dan produktivitas. BLU bertujuan untuk meningkatkan pelayanan kepada masyarakat dalam rangka memajukan kesejahteraan umum dan mencerdaskan kehidupan bangsa dengan memberikan fleksibilitas dalam pengelolaan keuangan berdasarkan prinsip ekonomi dan produktivitas, dan penerapan praktek bisnis yang sehat.

Pelaksanaan kerja sama antara BLU dengan pihak lain harus dicermati dengan seksama, terkait dengan maraknya temuan pada proses audit yang dilakukan baik secara internal ataupun eksternal. Permasalahan yang kerap muncul pada pelaksanaan KSO antara mitra KSO dengan RS BLU, sebagai berikut:
1. Penanggung Jawab Proyek Kerjasama yang selanjutnya disingkat PJPK tidak melakukan analisis perhitungan bagi hasil secara cermat pada saat melakukan pemilihan mitra kerjasama operasional (KSO) yang berpotensi tidak memperoleh keuntungan yang optimal;
2. PJPK selaku Kuasa Pengguna Barang (KPB) kurang optimal dalam melakukan pengawasan dan pengendalian aset yang ada dalam penguasaannya;
3. Kelalaian dari PJPK selaku Kuasa Pengguna Anggaran dalam menyusun dan menyepakati isi perjanjian KSO sehingga menyebabkan terdapat kewajiban-kewajiban dari mitra KSO yang belum dikerjakan/dilaksanakan;
4.    Proses pemilihan mitra KSO tidak sesuai dengan ketentuan.

Demikian beberapa hal yang sering muncul menjadi permasalahan dalam kerja sama operasional (KSO) pada satuan kerja BLU semoga dapat memberikan manfaat dan menambah pengetahuan bagi pembaca terutama bagi penanggung jawab proyek kerjasama agar dalam melaksanakan tugas senantiasa berpedoman pada ketentuan yang berlaku, diantaranya:
1.  Undang-undang Nomor 17 Tahun 2003 tentang Keuangan Negara Pasal 3 Ayat 1 yang menyatakan bahwa keuangan negara dikelola secara tertib, taat pada peraturan perundang-undangan, efisien, ekonomis, efektif, transparan, dan bertanggung jawab dengan memperhatikan rasa keadilan dan kepatutan;
2. Undang-Undang Republik Indonesia Nomor 1 Tahun 2004 tanggal 14 Januari 2004 tentang Perbendaharaan Negara pada Pasal 44 yang menyatakan bahwa “Pengguna Barang dan/atau Kuasa Pengguna Barang wajib mengelola dan menatausahakan barang milik negara/daerah dalam pengusaannya dengan sebaik-baiknya”;
3. Undang-Undang Republik Indonesia Nomor 9 Tahun 2018 tanggal 23 Agustus 2018 tentang Penerimaan Negara Bukan Pajak/PNBP (berlaku mulai tanggal 23 Agustus 2018) pada:
a. Pasal 21 yang menyatakan bahwa “Pengelolaan PNBP meliputi perencanaan, pelaksanaan, pertanggungjawaban, dan pengawasan”;
b. Pasal 45 Ayat (2) yang menyatakan bahwa “Setiap Instansi Pengelola PNBP melaksanakan pengawasan intern atas Pengelolaan PNBP sesuai dengan ketentuan peraturan perudang-undangan”;
4. Peraturan Pemerintah Nomor nomor 23 Tahun 2005 Tentang Pengelolaan Keuangan Badan Layanan Umum;
5.  Peraturan Pemerintah Nomor 45 Tahun 2013 tanggal 7 Juni 2013 tentang Tata Cara Pelaksanaan Anggaran Pendapatan dan Belanja Negara;
6. Peraturan Menteri Keuangan Nomor 57/PMK.06/2016 tanggal 8 April 2016 tentang Tata Cara Pelaksanaan Sewa Barang Milik Negara:
7. Peraturan Menteri Keuangan Nomor 136 Tahun 2016 tanggal 13 September 2016 tentang Pengelolaan Aset pada Badan Layanan Umum (BLU);
8.  Peraturan Menteri Kesehatan Nomor 40 Tahun 2018 Tentang Pedoman Pelaksanaan Kerjasama Pemerintah Dengan Badan Usaha Dalam Penyediaan Infrastruktur Kesehatan;


Kamis, 09 April 2020

Corona dan Auditor, Merespon Bencana Menjadi Tantangan


Corona dan Auditor:
Merespon Bencana Menjadi Tantangan
Oleh Yossi Andryan

#Investigasi #sehat_tanpa_korupsi #covid19 #corona #auditor

Pamulang, 26/3 – Jika ditanyakan sebuah teka-teki iseng, apakah persamaan antara Corona dan Auditor? Bisa jadi jawabannya adalah sama-sama bencana. Corona yang akrab disebut COVID-19, saat ini sedang menjadi momok umat manusia di seluruh belahan dunia. Virus ini dinyatakan sebagai bencana non alam dikarenakan secara masif menyerang imunitas dan sistem pernafasan manusia sehingga tercatat secara nyata menyebabkan ribuan manusia tewas sampai dengan saat ini. Sementara auditor, menjadi “bencana” bagi oknum manusia yang melakukan malprosedur sehingga mengakibatkan kerugian untuk organisasi. Sebuah anekdot tentang auditor yang mungkin sudah familiar di kalangan auditinya. Pembahasan sesungguhnya bukanlah lagi tentang teka-teki iseng di atas, namun apa yang bisa dilakukan oleh auditor dan bagaimana seharusnya peran auditor ditengah situasi bencana seperti sekarang ini.

      Ilustrasi : Koran Tempo

Dampak Corona

Auditor Internal Pemerintah atau yang kerap disebut Aparat Pengawasan Internal Pemerintah (APIP)[1], merupakan salah satu profesi dari sekian banyak profesi yang terkena dampak dari adanya pandemic Corona. Tak terkecuali Auditor di Kementerian Kesehatan yang sedang menjadi leading sector penanganan wabah Corona. Pelaksanaan tugas Auditor saat ini tentu saja mengalami hambatan. Beberapa tugas pengawasan menjadi kurang optimal pelaksanaannya. Apalagi ditengah kebijakan Pimpinan Inspektorat Jenderal Kementerian Kesehatan sebagai respon dari kebijakan Menteri dan Presiden agar jajaran pegawai melaksanakan tugas dari rumah masing-masing dengan istilah Work from Home (WFH)[2]. Walaupun kebijakan tersebut diambil demi keselamatan kerja Auditor, namun secara fakta tidak seluruh tugas pengawasan yang dilakukan Auditor cocok untuk dilakukan secara remote dari rumah. Contoh, kegiatan audit, reviu, dan monev yang rutin dilakukan sepanjang tahun, terbukti terhenti saat ini sampai dengan waktu yang belum ditentukan.

Cukup beresiko jika kegiatan pengawasan yang seharusnya dilakukan secara tatap muka antara auditor dan satuan kerja dipaksakan dengan mekanisme WFH. Dalam audit misalnya, Auditor dihadapkan dengan hambatan yang tidak dapat diantisipasi dimana terdapat kebijakan larangan perjalanan sampai dengan waktu yang belum dapat diperkirakan sementara proses audit membutuhkan informasi guna menyusun simpulan audit.[3] Padahal dalam proses audit, komunikasi efektif antara auditor dengan satuan kerja sangat diperlukan guna tahapan pengumpulan informasi. Jika informasi yang dikumpulkan terbatas, maka dapat mempengaruhi kualitas simpulan dan rekomendasi dalam laporan hasil audit. Secara tidak langsung laporan audit yang tidak berkualitas, mempengaruhi kualitas dan reputasi Inspektorat Jenderal sebagai entitas pengawasan internal Kementerian Kesehatan. Kondisi seperti ini yang kemudian dapat memunculkan kesan bahwa Inspektorat Jenderal minim kontribusi dalam situasi bencana.

Jika disadari, ketidakoptimalan fungsi pengawasan Auditor bukan saja kerugian bagi Inspektorat Jenderal, namun juga kerugian bagi satuan kerja yang menjadi auditi. Fungsi auditor untuk memberikan keyakinan atas ketaatan, kehematan, efisiensi dan efektivitas serta memberi peringatan dini atas resiko yang akan terjadi dalam penyelenggaraan tugas dalam saat seperti ini sangat dibutuhkan[4]. Apalagi satuan kerja kita sedang hectic dengan wabah Corona. Satuan kerja sedang berlomba dengan waktu dan kegawatdaruratan guna memutuskan kebijakan terkait pengelolaan sumber daya internal yang terbatas dalam rangka penanganan wabah Corona secara optimal. Faktanya, satuan kerja Kementerian Kesehatan kesulitan merespon wabah ini dengan segala sumber daya yang ada. Kesulitan ini diperparah dengan manajemen yang seringkali gamang dalam membuat keputusan strategis ditengah kondisi seperti ini. Kegamangan ini justru disebabkan hal-hal non substansial yang seharusnya bisa di “nomor dua” kan ditengah kegawatdaruratan namun dianggap sebagai hal yang beresiko. Kejutannya adalah kegamangan itu terjadi dikarenakan manajemen “takut” dengan oknum auditor yang sering tertarik dengan hal non substansial. Alamak!

Auditor Bisa Apa

Dalam situasi bencana, bukan kemudian Auditor tidak memiliki kontribusi. WFH seharusnya bukan alasan untuk tidak berkarya. Terlepas dari segala keterbatasan yang diakibatkan WFH, Auditor tetap dapat memberikan sumbangsih, bagi situasi penanganan bencana seperti saat ini. Tentu bukan dengan berjibaku di ruang isolasi pasien, namun tetap pada perannya sebagai Quality Assurance dan Consulting. Sebagai contoh konkret, Auditor punya peranan penting dalam pengawasan dan pendampingan terhadap kegiatan pengadaan barang/jasa dari proses perencanaan sampai dengan pembayaran dalam penanganan Keadaan Darurat.[5] Pengadaan kebutuhan perlengkapan kesehatan kini sangat menjadi fokus pemerintah. Organisasi Kesehatan Dunia (WHO) menyebut dunia terancam kekurangan perlengkapan kesehatan, seperti masker dan lainnya di tengah merebaknya wabah virus corona yang mematikan.[6] Faktanya, kekurangan perlengkapan kesehatan tersebut tidak hanya disebabkan kelangkaan atau mahalnya komoditi perlengkapan kesehatan, namun juga tidak sedikitnya Unit Layanan Pengadaan (ULP) di satuan kerja yang menjadi tidak responsif ketika berhadapan prosedur pengadaan barang/jasa dalam keadaan darurat.

Dalam kondisi seperti itu, Auditor dapat memaksimalkan fungsi aktivitas konsultansi (Consulting Activities). Mekanisme aktivitas memungkinkan dilakukan dengan skema WFH yang sekarang sedang digalakkan. Cukup dibantu dengan infrastruktur komunikasi sederhana seperti aplikasi Whats App. Membagikan informasi melalui daring kepada satuan kerja terkait prosedur pengadaan dalam penanganan kedaruratan baik dari sisi kebijakan maupun best practice dapat menjadi alternatif aktivitas ini. Selain itu, Auditor juga dapat menginisiasi pertemuan daring dengan beberapa satker untuk membahas permasalahan-permasalahan yang sedang dihadapi di masa darurat ini. Cukup memanfaatkan aplikasi telekonferensi nirbayar yang tersedia. Selain dapat menjadi wadah untuk pendampingan, kegiatan ini juga dapat menjadi tempat berbagi pengalaman satker-satker dalam melaksanakan kegiatan pengadaan.

Inspektorat Jenderal juga dapat meniru langkah LKPP yang membagikan kontak narahubung kepada stakeholders. Satuan kerja pasti sangat terbantu jika Inspektorat Jenderal sudah menyediakan daftar kontak Auditor yang berkualitas yang siap menjawab seluruh kegalauan satuan kerja ketika akan mengambil langkah dalam kegiatan pengadaan perlengkapan kesehatan. Satuan kerja tidak perlu lagi kebingungan mencari tempat berkonsultasi ditengah situasi pelik. Jika pendekatan seperti ini dapat dilakukan, maka hambatan dalam proses pengadaan perlengkapan kesehatan dapat teratasi. Dengan metode sederhana seperti itu, Auditor dapat selalu menjadi bagian proses manajemen sekaligus menjalankan fungsi pengawasannya. Tentunya, satker pun dapat melangkah mantap dalam setiap pengambilan keputusan jika dalam prosesnya Auditor menjadi pendamping dalam situasi darurat seperti ini.

Tantangan Auditor dari Corona

Lalu bagaimana dengan tugas pengawasan yang sulit dilakukan dalam masa seperti ini?. Bukan pesimisme yang harus dikedepankan. Ini harus dilihat sebagai sebuah tantangan. Pelaksanaan tugas pengawasan seperti audit, reviu, dan monev memang akan tidak optimal jika dipaksakan pelaksanaannya dalam situasi WFH, namun bukan mustahil. Untuk memastikan bahwa seluruh tugas pengawasan dapat berjalan secara normal atau mendekati normal dalam situasi WFH, auditor perlu dilengkapi dengan infrastruktur pendukung yang mutakhir dan memadai. Infrastruktur yang dapat membuat seluruh pekerjaan tersebut dapat dilakukan secara remote, terkoordinir, dan minim resiko. Dengan kata lain, auditor membutuhkan bantuan teknologi informasi maupun sistem berbasis elektronik yang mumpuni.


[1] Peraturan Pemerintah Nomor 60 Tahun 2008 tentang Sistem Pengendalian Internal Pemerintah, Pasal 1 Ayat 5
[2] Nota Dinas Sekretaris Inspektorat Jenderal Kemenkes Nomor UM.01.05/1.4/432/2020 tanggal 16 Maret 2020 tentang Pengaturan Pelaksanaan Pekerjaan Bagi Pegawai di Lingkungan Inspektorat Jenderal Dalam Upaya Pencegahan COVID-19
[3] Jessie Wong FCPA dan Len Jui FCPA, Impacts of COVID-19 on reporting entities and auditors, Hong Kong, 2020
[4] Peraturan Pemerintah Nomor 60 Tahun 2008 tentang Sistem Pengendalian Internal Pemerintah, Pasal 11 Huruf a dan b
[5] Perlem LKPP Nomor 13 Tahun 2018 tentang PBJ dalam Penanganan Keadaan Darurat, pasal 7 ayat 1


Ilustrasi : Laman Inspektorat Jenderal Kemenkes RI

Dapat diasumsikan bahwa penerapan WFH di pemerintahan merupakan bagian dari perubahan global pada pola kerja di pemerintahan telah diperkirakan jauh hari sebelumnya.[1] Pemerintah telah mengeluarkan sebuah aturan yang mendukung hal tersebut di atas, yaitu Peraturan Presiden Nomor 95 Tahun 2018 tentang Sistem Pemerintahan Berbasis Elektronik (SPBE). Pemanfaatan teknologi yang memungkinkan WFH di pemerintahan secara gamblang dapat ditunjukkan di Perpres SPBE pada Bab IV Peta Rencana Strategis, yang menginstruksikan bahwa agar portal pelayanan publik dapat diakses semua lapisan masyarakat, diperlukan penyediaan kanal-kanal yang terintegrasi seperti kanal email, kanal web, kanal mobile, kanal media sosial, dan kanal yang mendukung Internet of Things (IoT).
Sebagai menunjang langkah pemerintah ini, Inspektorat Jenderal sebenarnya telah memulai membangun kanal-kanal tersebut. Infrastruktur berbasis elektronik guna melaksanakan tugas pengawasan internal yang dilakukan auditor di Inspektorat Jenderal telah dibangun. Seluruhnya dirangkum dalam E-Pengawasan Intern. Dimana di dalamnya terdapat E-Reviu, E-Monev, dan E-Audit atau yang biasa disebut Simendit. Seluruh aplikasi ini sebenarnya adalah jawaban dari hambatan pada pelaksanaan tugas pengawasan dalam masa WFH. Tepatnya, kini apa yang telah dibangun oleh Inspektorat Jenderal diuji dan ditantang oleh Corona dan segala imbasnya. Tantangan ini harus dijawab dengan menguatkan kembali infrastruktur yang ada dan membudayakan penggunaannya. Sehingga E-Pengawasan Intern menjadi bagian keseharian pelaksanaan tugas pengawasan para Auditor Inspektorat Jenderal. Jika tantangan ini bisa dijawab, maka masa sulit ini akan selalu mudah untuk dilalui.

Yossi Andryan
*Sebagian besar tulisan merupakan opini penulis


[1] Hadianto, Work From Home, https://mediaindonesia.com/, 2020


stay @ home // work from home // cegah penularan covid19

(yas)

Sabtu, 04 April 2020

Kelangkaan dan Melejitnya Harga APD di tengah Wabah Covid-19


Kelangkaan dan Melejitnya Harga APD 
di tengah Wabah Covid-19

(oleh Ayu Suci Ramadhani)

#Investigasi #COVID-19 #Pandemi #Sehat_tanpa_korupsi #APD


Corona Virus Disease 2019 atau disingkat Covid-19 adalah virus berbahaya dimana negeri Tiongkok terkonfirmasi sebagai negara pertama penyebarannya hingga akhirnya Corona “mendarat” di Indonesia secara “resmi” ketika diumumkan oleh Presiden Republik Indonesia pada tanggal 2 Maret 2020 dengan terdapat 2 pasien positif Covid-19, dimana hingga saat artikel ini per tanggal 2 April 2020, Bpk Achmad Yurianto sebagai juru bicara pemerintah untuk penanganan virus corona mengumumkan total kasus positif di Indonesia sebanyak  1.790 Kasus dengan 170 pasien meninggal dan 112 lainnya sembuh. Di dunia tepatnya 201 Negara telah mengkonfirmasi terjangkit Virus Covid-19 dengan jumlah kasus diseluruh dunia sebanyak 930.819 per tanggal 2 April 2020.

Banyaknya rumah sakit yang mengeluhkan akan susahnya memperoleh APD (Alat Pelindung Diri) dan harga yang semakin tinggi, tidak hanya masker yang harganya berpuluh kali lipat, tapi untuk baju hazmat sekali pakai yang harga biasanya puluhan ribu rupiah, melonjak hingga ratusan ribu rupiah, sementara baju hazmat yang bisa dicuci dan dipakai ulang sudah tembus harga satu juta. Kenapa kelangkaan dan melejitnya harga APD ini terjadi apakah karena permintaan yang tinggi baik di Indonesia maupun Dunia, atau apakah karena adanya spekulan yang sengaja memanfaatkan kondisi ini untuk menimbun APD sehingga harganya naik, demi mengambil keuntungan pribadi/gologan. Terkait hal ini apakah tindakan yang dilakukan pemerintah?, kebijakan apa yang telah dikeluarkan untuk menangani permasalahan ini?. Terkait hal ini bagaimana peran APIP? apakah APIP dapat melakukan audit?. Seharusnya Pemerintah dapat melakukan kebijakan yang dapat memberikan efek jera terhadap pihak-pihak yang mengambil keuntungunan dari adanya Wabah ini. Seharusnya  Polri dan Kementerian Perdagangan (Kemendag) dapat menyelidiki stok APD di lapangan. Dengan adanya tindakan cepat dari Pemerintah terkait hal ini diharapkan pasokan APD dapat kembali normal dan dapat menunjang Tim Medis sebagai Garda terdepan dalam menangani Wabah Covid-19 Ini.

Stay @ Home // Work From Home // Cegah Penularan Covid-19


(yas)